당국이 청년 실업 실태를 보여주는 데이터를 공개하면서, 한국 경제의 고용 체력이 다시 시험대에 올랐다. 통계청이 13일 발표한 ‘10월 고용동향’에 따르면 지난달 전체 고용 지표는 겉으로는 증가세를 유지했지만, 증가 폭은 눈에 띄게 둔화했다. 취업자는 전년 동월 대비 8만3000명 늘어나는 데 그쳤고, 실업자는 10월 기준으로 코로나19 확산기였던 2020년 이후 다시 증가 흐름을 보이며 5만1000명 늘었다.
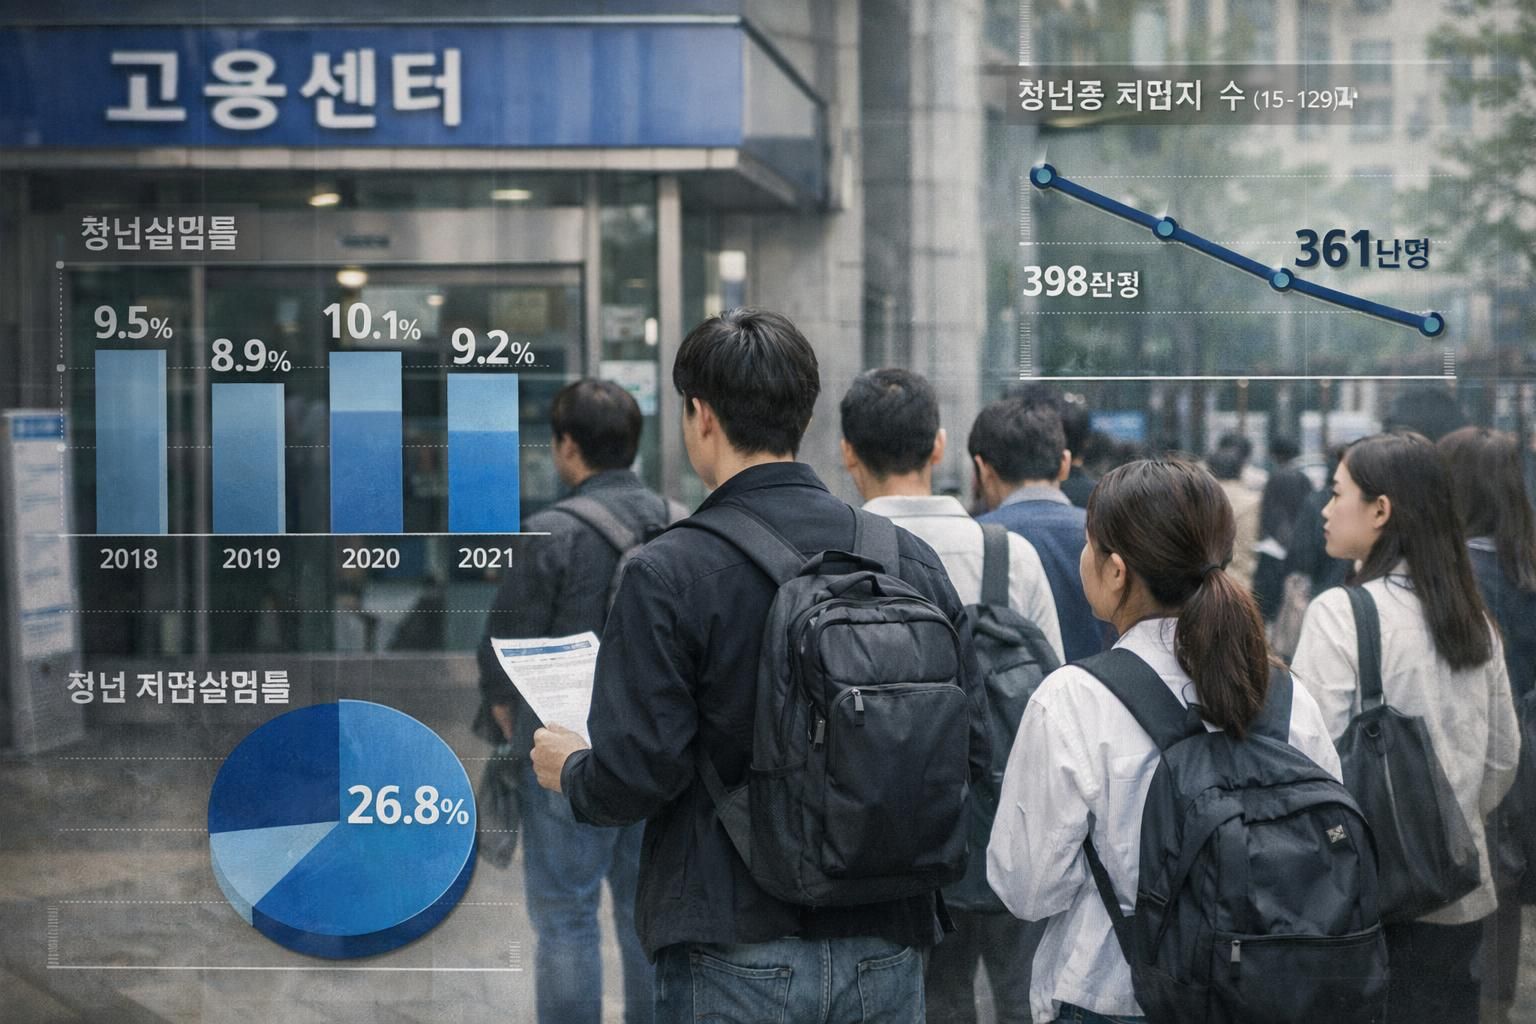
무엇보다 시선이 머문 곳은 청년실업이다. 15~29세 청년 취업자는 전년보다 18만2000명 감소해 24개월 연속 뒷걸음질쳤다. 청년 고용률은 45.6%로 2.8%포인트 떨어졌고, 실업률은 5.5%로 0.4%포인트 올랐다. 숫자만으로는 설명되지 않는 체감의 균열도 커졌다. ‘그냥 쉼’으로 분류되는 청년이 늘면서, 노동시장 밖에서 시간이 길어지는 이들이 확대되는 모습이 통계로 확인됐다.
통계청 10월 고용동향 데이터 공개로 드러난 청년 고용 둔화
이번 통계 공개는 전체 시장의 속도 저하와 청년층의 구조적 약화를 동시에 보여준다. 취업자 수가 늘기는 했지만 10만명을 밑도는 증가 폭은 내수의 체온이 내려갔다는 신호로 읽힌다. 실업자 증가 또한 10월 기준으로 2020년 이후 다시 증가세로 돌아섰다는 점에서, 팬데믹 충격 이후 회복 과정이 매끄럽지 않다는 해석이 나온다.
청년층 지표는 더 날카롭다. 취업자 감소가 2년 가까이 이어지면, 구직 단념이나 경력 공백이 누적될 위험이 커진다. 2026년 들어 기업들이 신입보다 경력 채용을 선호하는 흐름이 이어진다는 지적이 반복되는 가운데, 막 사회로 진입하는 청년에게는 첫 일자리 문턱이 더 높아질 수 있다는 우려가 커진다. 숫자는 냉정하게, ‘기회가 줄어드는 시기’를 가리킨다.
전 산업이 아니라 특정 업종에서 더 뚜렷해진 고용의 온도차
고용 둔화의 배경에는 내수 부진이 자리하고 있다는 분석이 힘을 얻는다. 도소매업 취업자는 전년 동월 대비 14만8000명 줄며 8개월 연속 감소했고, 건설업 취업자도 9만3000명 감소해 6개월 연속 하락했다. 소비와 투자 심리가 움츠러들면 현장에서 먼저 고용이 줄어드는 업종들이다.
반대로 정보통신업, 금융 및 보험업, 숙박 및 음식점업은 증가 흐름을 보였다. 다만 업종별 훈풍이 청년 고용으로 곧장 이어지느냐는 별개 문제다. 디지털 전환이 빠른 산업은 채용 요건이 세분화돼 ‘맞는 사람을 뽑는’ 경향이 강하고, 서비스업 증가는 경기 변동에 따라 일자리의 안정성이 흔들릴 수 있다는 점이 과제로 남는다.
쉬었음 청년 41만8000명 통계가 보여준 장기 이탈의 경고
10월 기준 ‘쉬었음’ 청년은 41만8000명으로, 전년 동월 대비 5만2000명(14.3%) 늘었다. 전체 비경제활동인구에서 차지하는 비중도 15.8%로 1.4%포인트 상승했다. 이 지표가 주목받는 이유는 ‘구직 중’으로 잡히지 않기 때문이다. 구직 활동을 멈춘 순간, 실업률만으로는 시장의 압력을 온전히 읽기 어려워진다.
특히 상당수가 6개월 이상 장기 상태로 이어지고, 청년층 장기 실업자 비중도 늘어나는 추세라는 점이 부담이다. 시간이 길어질수록 구직자의 역량은 시장 변화 속도에 뒤처질 수 있고, 본인이 원하는 일자리 기준도 경직되기 쉽다. ‘잠깐 쉬는 기간’이 ‘복귀가 어려운 공백’으로 바뀌는 지점이 어디인지, 이번 데이터는 질문을 던진다.
현장에서 반복되는 미스 매치, 누가 어떤 일을 원하나
‘쉬었음’의 주요 사유로는 일자리 미스 매치가 거론된다. 중소기업은 구인난을 호소하지만, 청년층은 대기업이나 공공부문 등 선호 일자리에 지원이 몰리는 현실이 이어진다. 임금 격차와 직업 안정성, 정규직과 비정규직의 처우 차이가 크면, 구직자가 ‘기다림’을 선택하는 유인이 커지는 구조다.
서울의 한 취업준비생이 “공고는 많은데 내가 원하는 조건은 없다”고 말하는 장면은 낯설지 않다. 채용 공고의 숫자와 체감 기회의 간극이 커질수록, 데이터가 말하는 ‘비경제활동’은 단순한 통계 항목이 아니라 사회적 비용으로 누적된다. 결국 문제는 ‘일자리가 있느냐’가 아니라 ‘지속 가능한 경로가 있느냐’로 이동한다.
정부와 당국이 주목하는 청년실업 해법과 디지털 경제 파장
정부와 정책 당국이 강조하는 방향은 구조 개선에 가깝다. 대기업과 중소기업 간 임금 격차, 고용 안정성의 차이를 줄이는 작업이 꾸준히 추진돼야 한다는 요구가 나온다. 단기적으로는 고용지표가 개선돼도, 청년층이 ‘들어갈 만한 자리’로 느끼지 못하면 이탈은 반복되기 때문이다.
디지털 경제 측면에서도 함의가 크다. 정보통신업 등 일부 분야가 늘어도, 채용이 특정 기술 스택이나 경력 중심으로 굳어지면 청년의 첫 진입은 더 어려워질 수 있다. 기업의 활력을 높여 양질의 일자리를 늘리고, 경제의 선순환을 촉진하는 대책이 필요하다는 지적이 이어지는 이유다. 이번 데이터 공개는 결국, 청년 고용을 ‘경기 지표’가 아니라 산업 구조와 연결된 과제로 다시 읽게 만든다.
다음 통계에서 확인될 변화, 숫자보다 중요한 것은 속도
고용지표는 매달 새로 쓰이지만, 청년층의 체감은 더 느리게 바뀐다. 취업자 증가 폭 둔화와 실업자 증가, 그리고 ‘쉬었음’의 확대가 동시에 나타난 이번 흐름은 노동시장 회복의 속도가 불균등하다는 점을 보여준다. 다음 발표에서 청년 취업자 감소세가 멈추는지, ‘쉬었음’이 단기 이동인지 장기 고착인지가 향후 정책 효과를 가늠할 핵심 지표가 될 전망이다.